



Pensioenstelsel van België houdt B-label, maar scoort laag op houdbaarheid

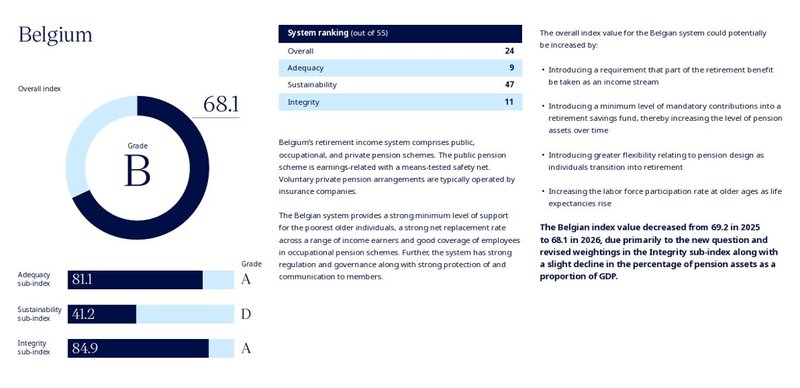
België blijft in de Global Pension Index van Marsh en CFA Institute in categorie B, met een totaalscore van 68,1 tegenover 69,2 vorig jaar. Het stelsel scoort goed op toereikendheid en integriteit, maar slecht op houdbaarheid. Daar haalt België 41,2 punten. Volgens pensioenexperte Lore Vanrespaille van Marsh is dat de grootste bezorgdheid. Het land staat 24ste in een vergelijking van 55 stelsels, die samen 66 procent van de wereldbevolking dekken.
Sterk op uitkeringen, zwak op duurzaamheid
De index weegt drie onderdelen: toereikendheid, duurzaamheid en integriteit. België haalt 81,1 op toereikendheid en 84,9 op integriteit. Op duurzaamheid blijft de score steken op 41,2. Dat verschil trekt het gemiddelde naar beneden. De tabel zet België naast een aantal andere stelsels.
| Land | Beoordeling | Totaal | Toereikendheid | Duurzaamheid | Integriteit |
|---|---|---|---|---|---|
| Nederland | A | 85,8 | 87,7 | 82,6 | 87,2 |
| Denemarken | A | 84,1 | 84,2 | 84,8 | 82,9 |
| Frankrijk | B | 70,3 | 85,0 | 49,3 | 76,1 |
| België | B | 68,1 | 81,1 | 41,2 | 84,9 |
| Duitsland | B | 67,9 | 79,8 | 47,2 | 78,0 |
Nederland en Denemarken hoeven geen compromis te sluiten tussen uitkeringen en financierbaarheid. België, Frankrijk en Duitsland scoren allemaal redelijk tot goed op toereikendheid, maar laag op duurzaamheid.
Waarom de score laag blijft
Vanrespaille noemt meerdere oorzaken. De werkzaamheidsgraad van 55-plussers ligt laag en het volume aan pensioenfondsactiva, uitgedrukt als percentage van het bbp, is beperkt. Dat laatste komt doordat het wettelijk pensioen niet vooraf wordt gefinancierd en er geen verplichte minimale pensioenbijdragen voor iedereen gelden. Daarbovenop heeft België een hoge overheidsschuld en liggen de pensioenuitgaven als percentage van het bbp zeer hoog in vergelijking met de buurlanden. Die uitgaven blijven stijgen, ook als de hervormingen worden meegerekend.
Het wettelijk pensioen is een repartitiestelsel. Dat betekent dat de bijdragen van de huidige beroepsbevolking de uitkeringen van vandaag betalen. Zo’n stelsel is volgens Vanrespaille bijzonder kwetsbaar voor demografische veranderingen. Voorfinanciering wordt in de index als zeer belangrijk beschouwd en weegt zwaar door.
Ze wijst ook op de pensioenleeftijd. Toen de wet van 29 december 1953 die vastlegde op 65 jaar voor mannen en 60 voor vrouwen, bedroeg de levensverwachting ongeveer 67 jaar voor mannen en 73 voor vrouwen. Vandaag is dat ongeveer 80 en 84 jaar, terwijl de pensioenleeftijd maar beperkt is opgetrokken.
Hervormingen nog niet in de cijfers
De recente pensioenhervorming heeft maar een beperkt effect op de score voor houdbaarheid. Volgens Vanrespaille komt dat doordat de concrete impact nog moeilijk te beoordelen is. De hervorming wil de effectieve pensioenleeftijd verhogen en dus de werkzaamheidsgraad van 55-plussers optrekken. Ook de verlaging van de wettelijke overheidspensioenen moet op termijn de pensioenuitgaven drukken. De prognoses over die effecten moeten volgens haar nog volledig worden beoordeeld voor ze in de index kunnen komen.
Een verplichte tweede pijler met minimumbijdrage, zoals in het regeerakkoord staat, zou de score volgens Marsh verbeteren, omdat zowel duurzaamheid als toereikendheid zouden stijgen. De precieze impact is vandaag moeilijk in te schatten.
Wat Marsh voorstelt
Volgens Vanrespaille is de beste manier om het huidige stelsel houdbaarder te maken de wettelijke pensioenleeftijd verder op te trekken en te koppelen aan de levensverwachting. Daarnaast ziet ze een geleidelijke uitbreiding en verplichting van de tweede pijler als mogelijkheid om een deel van de pensioenen vooraf te financieren, zonder aan het eerste pijlerstelsel te raken. Ze verwijst naar de buurlanden. Frankrijk heeft het AGIRC/ARRCO-systeem. In nagenoeg alle sectoren in Nederland is pensioenopbouw verplicht via een sector-cao, vaak met bedrijfstakpensioenfondsen. Duitsland heeft geen algemene verplichting, maar wel een systeem van loonomzetting.
Wereldwijd onder druk
De index van 2026 is de achttiende editie en kijkt naar de gevolgen van vergrijzing. Nederland, Denemarken, IJsland, Singapore en Israël behielden hun A-beoordeling. Voor het eerst krijgt ook Australië een A. De gemiddelde indexwaarde steeg met 1,1 punt. De auteurs pleiten voor drie beleidsreacties: duidelijke doelstellingen voor pensioenstelsels, voorrang voor de financiering van toekomstige verplichtingen en meer flexibiliteit in pensioenproducten en pensioenleeftijden.

KMOinsider
Maarten Moens
Brand relations consultant & partnership manager
Meer vermogen
Experts in vermogen
-
Ruben Casteleyn Marketing & Sales Officer - WP Hotels & Events
Bedrijven in vermogen
-

ABN AMRO Private Banking
Uw toekomst én die van uw onderneming in veilige handen Elk vermogen is uniek en heeft zijn eigen...