

Ruim vier op de tien Vlaamse 55-plussers kennen hun pensioenbedrag niet
Meer dan vier op de tien Vlaamse werknemers van 55 jaar en ouder hebben geen duidelijk zicht op het wettelijk pensioen dat hen te wachten staat. Tegelijk verwacht meer dan 80 procent van hen dat het inkomen na pensionering daalt. Dat blijkt uit een bevraging van verzekeringsmakelaar Callant bij 1.000 werkende Vlamingen. Het bedrijf gebruikt de cijfers om te pleiten voor meer transparantie over aanvullende pensioenen, bij werknemers en bij werkgevers.
Een pensioen dat de inkomensval niet dekt
Volgens Callant bedraagt het wettelijk pensioen bij een volledige loopbaan van 45 jaar voor velen ongeveer de helft van het laatste brutoloon. Van alle ondervraagden verwacht 81 procent te moeten inleveren op koopkracht. Ook bij werknemers onder de 35 is het pessimisme groot: ongeveer 70 procent rekent op een financiële achteruitgang.
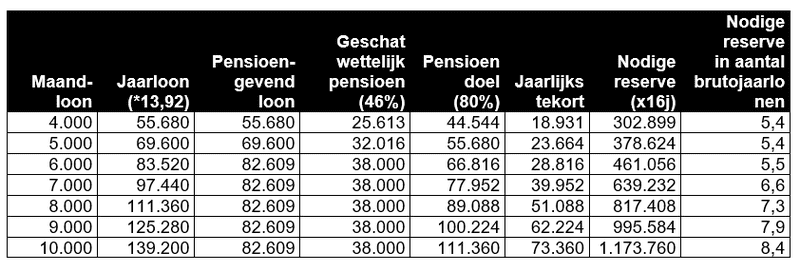
Pensioenexpert Michaël Baten van Callant maakt een rekenvoorbeeld. Hij gaat uit van een gemiddelde pensioenperiode van zestien jaar en van een werknemer die kan rondkomen met 80 procent van zijn brutoloon. Bij een bruto maandloon van 4.000 euro, het gemiddelde volgens Statbel, is dan ruwweg een reserve van vijf brutojaarlonen nodig om de inkomensval op te vangen. Wie meer verdient, botst op het wettelijke pensioenplafond en zou volgens Baten zeven tot acht jaarlonen opzij moeten hebben staan.

Aanvullende opbouw blijft ongelijk
Een meerderheid spaart wel al voor later. Zeven op de tien Vlaamse werknemers doen aan pensioensparen en ruim zes op de tien hebben een aanvullend pensioenplan via hun werkgever. Callant vindt dat niet genoeg en verwijst naar het themarapport Aanvullend Pensioen uit 2023. Daarin was 44 procent van de werknemers aangesloten bij een pensioenplan, maar lag de bijdrage lager dan het minimum van 3 procent dat de pensioenhervorming van de regering De Wever tegen 2035 vooropstelt. Nog eens 32 procent bouwde helemaal niets op.
Volgens Baten bedragen pensioenuitkeringen gemiddeld 1.700 euro netto per maand, terwijl een 65-plusser gemiddeld 2.300 euro uitgeeft. Aanvullende opbouw is daarom geen luxe meer, zegt hij.
Weinig kennis over de groepsverzekering
De groepsverzekering is een van de belangrijkste extralegale voordelen in het loonpakket, maar veel werknemers weten niet hoe hun pensioen precies wordt opgebouwd of welk rendement het kan opleveren. De helft van de werknemers met een groepsverzekering weet niet of het plan loopt via een Tak 21- of een Tak 23-formule. Bij Tak 21 geeft de verzekeraar een gewaarborgd rendement. Tak 23 is gekoppeld aan beleggingsfondsen, met meer risico voor de werkgever maar een hoger rendementspotentieel. Vooral jongere werknemers zijn weinig vertrouwd met die werking.
Dat is opmerkelijk, vindt oprichter en zaakvoerder Peter Callant, want een aanvullend pensioen is volgens hem uitgesteld loon. Hij illustreert het belang van de keuze met een rekenvoorbeeld. In 2026 ligt het gemiddelde bruto rendement bij Tak 21 op 2,5 procent en bij Tak 23 op 5 procent. Bij een bruto maandloon van 4.000 euro, een premiebudget van 3 procent van het jaarloon en 3 procent kosten, kan die keuze na 40 dienstjaren bijna 90.000 euro verschil maken. Het gaat om een berekening op basis van gemiddelde rendementen en niet om een garantie.
Werkgevers die hun beleggingsbeleid afstemmen op de beleggingshorizon en de leeftijd van de aangeslotene, hoeven volgens Callant geen buitensporige risico’s te nemen om het eindkapitaal te verhogen.
Pensioen als onderdeel van de verloning
Callant ziet ook een rol voor werkgevers. In een arbeidsmarkt waar talent aantrekken en behouden moeilijk blijft, kan een sterk pensioenplan een verschil maken. Toch blijft die investering volgens de makelaar vaak onzichtbaar, terwijl werkgevers er aanzienlijke bedragen in steken. De transparantiewet, met het informatiedocument en het pensioenoverzicht, noemt hij een goede eerste stap. Hij pleit voor meer, zoals infosessies, webinars en concrete cases. Wie actief communiceert over de waarde van het plan, versterkt volgens hem ook zijn employer brand.
Jongeren zoeken vaker advies
Bij de jongste werknemers lijkt het bewustzijn te groeien. Van de Vlamingen onder de 35 laat 37 procent zich begeleiden bij de planning van hun financiële toekomst. Bij werknemers tussen 35 en 54 jaar en bij 55-plussers is dat 28 procent. Hoe vroeger iemand begint te sparen, hoe sterker het effect van samengestelde interest, wat de tijdige instap even belangrijk maakt als een consistente opbouw.
Drie stappen voor een pensioencheck
Callant raadt een eenvoudige controle aan, in lijn met de drie pijlers van het pensioenstelsel. Het wettelijk pensioen en het opgebouwde aanvullend pensioen zijn te raadplegen via MyPension. Voor de tweede pijler loont het om bij de werkgever of de hr-verantwoordelijke na te gaan of het plan Tak 21 of Tak 23 is, en welke waarborgen er zijn bij overlijden of arbeidsongeschiktheid. Voor de derde pijler, wat iemand zelf spaart of belegt, geldt dat vroeg starten het grootste verschil maakt.
KMOinsider
Patrick Moens
CEO
Meer vermogen
Experts in vermogen
-
Ruben Casteleyn Marketing & Sales Officer - WP Hotels & Events
Bedrijven in vermogen
-

ABN AMRO Private Banking
Uw toekomst én die van uw onderneming in veilige handen Elk vermogen is uniek en heeft zijn eigen...